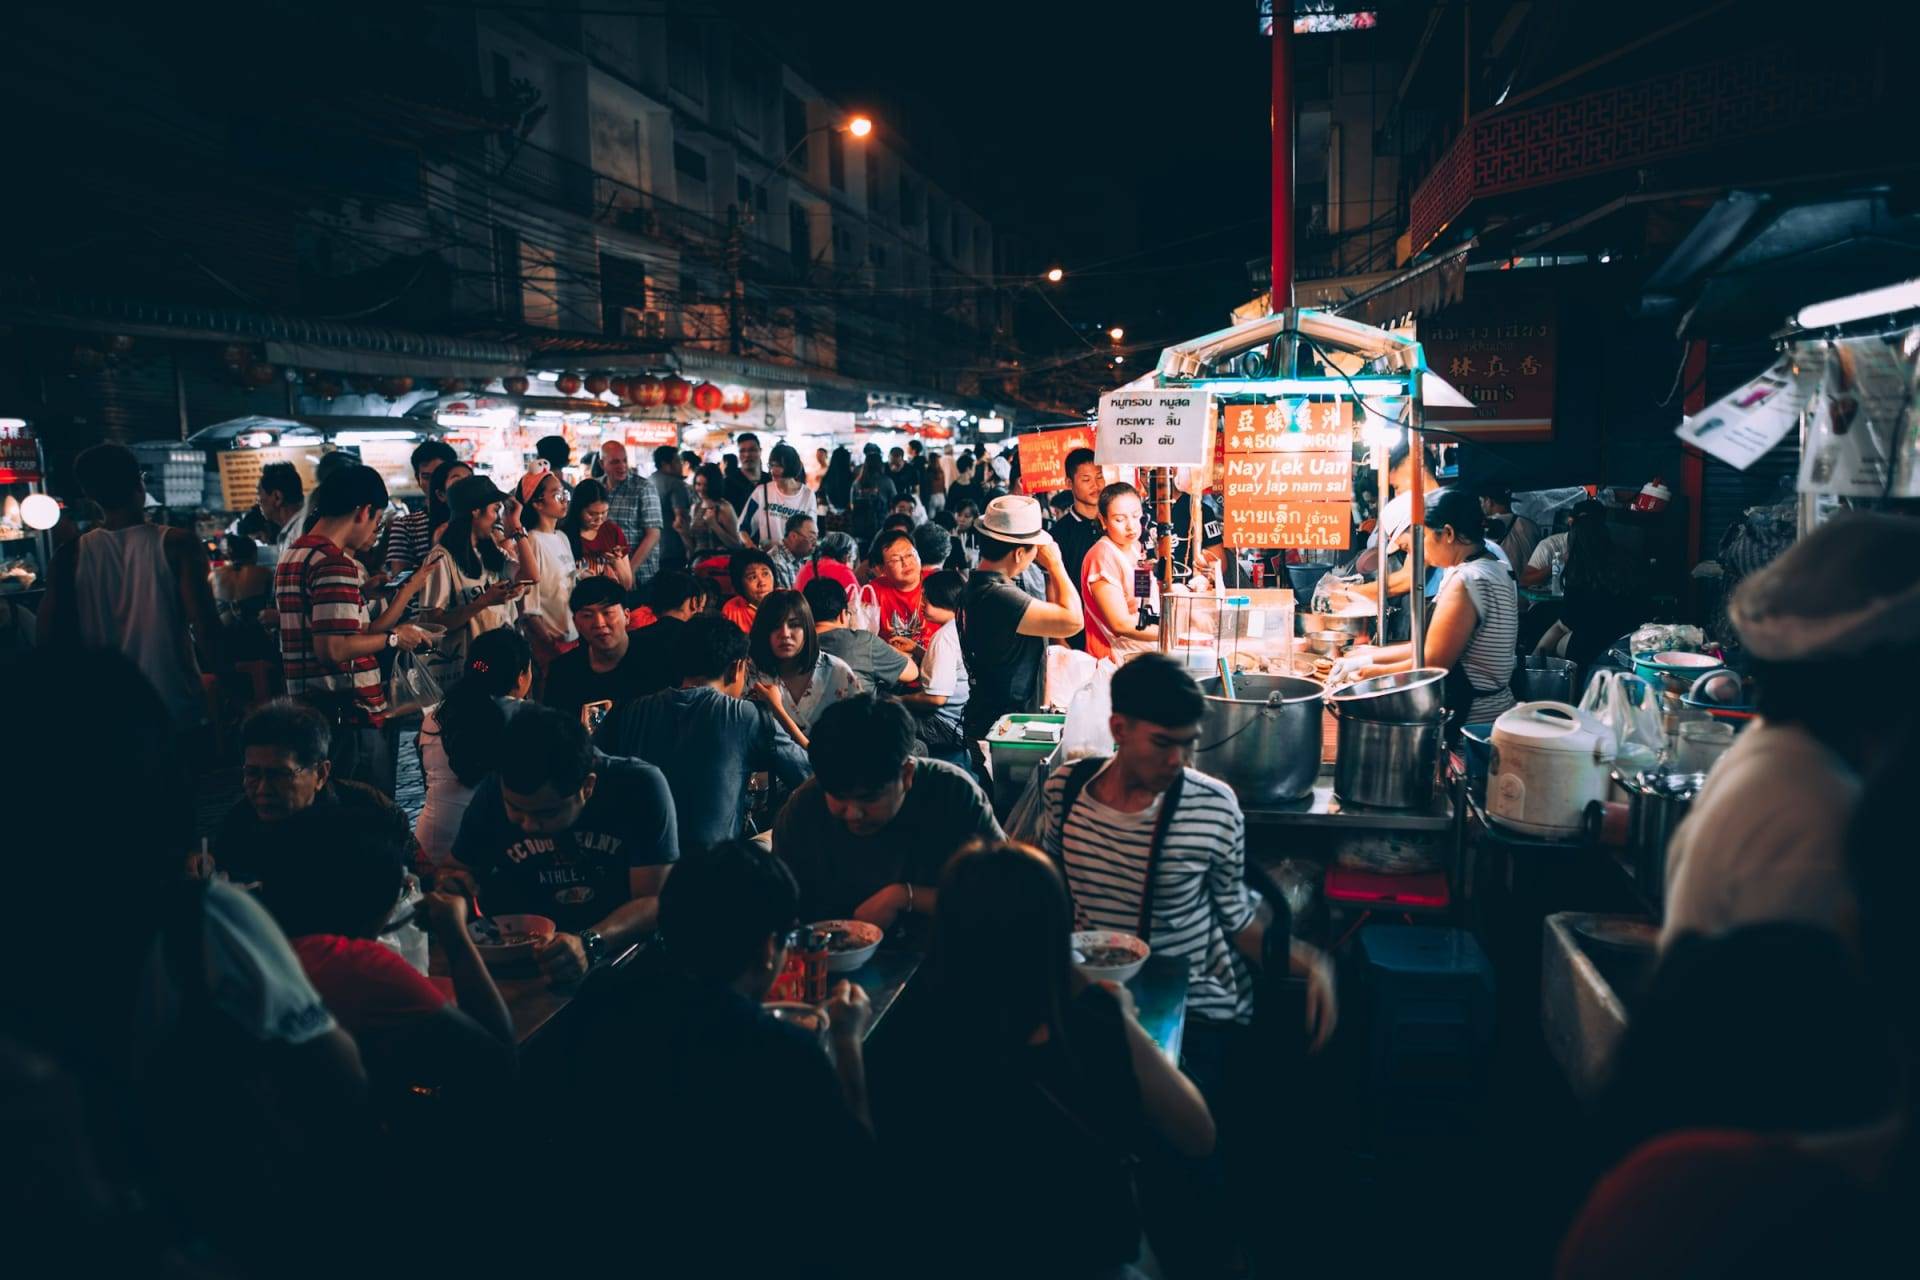
Un marché de nuit en Thaïlande avec des stands de nourriture éclairés à la tombée de la nuit

Avant de partir · étape 6

Arrêtez de payer pour toucher à votre propre argent

Vous avez économisé pendant des mois. Et puis vous en rendez une part en majorations de change et en frais de retrait, sans jamais recevoir de facture. Voici exactement où part cet argent, ce que le distributeur prend dans chaque pays, et la carte bancaire qui vous en laisse le plus dans la poche.

Marché de nuit en Thaïlande

Le vrai taux le taux interbancaire, rien ajouté par-dessus
€7 une fois pour la carte physique, la virtuelle est gratuite
40 devises, une appli le baht, le dong, le kip, le riel et le peso à côté de vos euros
Une notification à chaque paiement et un geste pour la bloquer quand elle disparaît
Où ça part

Quatre endroits où votre argent disparaît en silence

Aucun de ces frais n'apparaît sur votre relevé sous son vrai nom. C'est tout le problème : on n'évite pas un coût qu'on ne voit jamais. Les voilà donc, en pleine lumière.

À chaque transaction

La part que votre banque prend sur le taux

La plupart des banques ajoutent un pourcentage au taux de change dès que vous payez ou retirez hors de la zone euro, et en France presque toutes y ajoutent un montant fixe à chaque opération. Le Crédit Agricole prend €0,38 plus 2,42 % sur un paiement et €3,80 plus 2,42 % sur un retrait, BNP Paribas €0,90 plus 2,90 % et €3 plus 2,90 %, La Banque Postale 2,30 % plafonnés à €6 et €3,30 plus 2,30 %. Par-dessus, Visa et Mastercard prennent leur propre marge sur le cours de la BCE, et celle-là n'apparaît sur aucune ligne. Certaines cartes, elles, ne prennent rien du tout. Cherchez le vôtre avant de partir, parce que l'écart entre ces deux extrêmes, c'est de l'argent réel.

À chaque retrait

Des frais à chaque retrait

Par-dessus le taux, beaucoup de banques prennent un montant fixe par retrait d'espèces à l'étranger, souvent quelques euros, parfois avec un minimum qui fait le plus mal sur les petites sommes. Retirez vingt fois en trois mois et vous avez offert une nuit ou deux d'hébergement pour le plaisir.

Vous payez toujours ça

Le distributeur lui-même

220 bahts en Thaïlande, 250 pesos aux Philippines, 4 à 8 dollars au Cambodge. Celui-là tombe sur vous avec n'importe quelle carte étrangère, la nôtre comprise. Aucune carte au monde ne l'évite. La seule défense est arithmétique : retirez plus gros, moins souvent.

Le bouton le plus cher

« Vous voulez payer en euros ? »

Dites non. À chaque fois. Choisissez l'euro et c'est le distributeur ou le commerçant qui fait la conversion, à son taux et avec sa marge dessus. Payez en bahts, en dongs, en kips, en riels ou en pesos et c'est votre propre carte qui calcule, ce qui est presque toujours moins cher.

Sources : les brochures tarifaires du Crédit Agricole, de BNP Paribas et de La Banque Postale, et les frais de distributeur par pays plus bas sur cette page. Tous les montants vérifiés le 13 septembre 2026.

Faites le calcul

Combien ce voyage vous coûte-t-il en frais ?

Quatre questions et vous verrez ce que votre carte vous coûte face à la nôtre. On vous demande ce que prend votre banque au lieu de le deviner, parce que ce chiffre n'a rien à voir d'un établissement à l'autre, et au Crédit Agricole même d'une caisse régionale à l'autre. Cherchez-le dans l'« Extrait standard des tarifs » de votre banque, que chacune est obligée de publier : ça prend une minute et c'est toute la réponse.

1 Vous partez combien de temps ?
2 Vous dépensez combien par semaine ?
3 Vous payez comment là-bas ?
4 Que prend votre banque à l'étranger ?

Vous ne savez pas ? Cherchez dans la brochure tarifaire de votre banque « commission de change », « frais variables » ou « paiement par carte en devises », et regardez bien s'il y a des frais fixes à côté du pourcentage. Si vous ne trouvez pas en deux minutes, prenez « 3 % ou plus » : les banques qui ne prennent rien le disent haut et fort. D'où viennent ces pourcentages

Ce avec quoi on calcule
  • Le pourcentage de votre banque sur tout ce que vous dépensez ou retirez hors de la zone euro, d'après votre réponse ci-dessus.
  • €150 par retrait en moyenne. La Thaïlande et le Cambodge laissent retirer plus d'un coup, le Laos et le Vietnam souvent bien moins.
  • €4,50 de frais de distributeur local par retrait, en moyenne sur les cinq pays. Vous les payez avec n'importe quelle carte étrangère, donc ça ne compte jamais comme une économie.
  • Wise : payer est gratuit au taux interbancaire, les espèces sont gratuites jusqu'à €250 par mois calendaire et 2,69 % sur la part au-dessus.
  • Les frais fixes que votre propre banque ajoute par retrait ne sont pas ici, parce qu'ils varient trop pour être devinés. Si la vôtre en prend, votre chiffre réel est plus élevé que celui que vous voyez.

C'est une estimation, pas un devis. Vérifiez les chiffres exacts sur la fiche tarifaire de votre banque. Vérifié le 13 septembre 2026.

La carte qu'on a sur nous

Ce que fait Wise, et ce que ça coûte

On a payé notre route dans cinq pays avec cette carte. Ce n'est pas magique et ça ne règle pas tout, alors voici le tableau complet : ce que ça fait, ce que ça coûte, et ce que ça ne répare pas.

Payer : gratuit

Au taux interbancaire, dans 40 devises. Gardez la bonne devise sur votre compte et rien ne part en plus. Nous, on bascule une partie du budget en bahts avant de décoller.

La carte : €7 une fois

C'est la carte physique, payée une seule fois. Pas d'abonnement, pas de frais mensuels. La carte virtuelle est gratuite et marche tout de suite dans Apple Pay et Google Pay, bien pratique pendant que la vraie est encore à la poste.

Espèces : gratuit jusqu'à €250 par mois

Dépassez ça dans le mois calendaire et Wise prend 2,69 % sur la part au-dessus de la limite, pas sur le total. C'est la raison de payer en carte quand vous pouvez et de garder les espèces pour là où il le faut.

Changez de devise quand vous voulez

Un taux vous plaît et vous basculez des euros en bahts ou en dongs dans l'appli, prêts à dépenser. La conversion coûte de petits frais qui démarrent à 0,2 %, et Wise vous les montre avant que vous validiez. Vous savez alors exactement à quel taux vous voyagez.

Bloquez-la d'un geste

Oubliée dans un hostel, ou sur le comptoir d'un stand de nourriture ? Bloquez-la dans l'appli et rallumez-la quand elle réapparaît. Pas d'appel à une banque à trois heures du matin.

Une carte jetable pour les sites douteux

Vous réservez un bus sur un site qui a l'air d'avoir été fait en 2009 ? Créez une carte virtuelle à usage unique et jetez-la après. Votre vrai numéro ne passe jamais par là.

Une chose à savoir avant de comparer : Wise applique les tarifs du pays où votre compte est enregistré, pas du pays où vous vous trouvez. Tous les chiffres de cette page valent pour un compte en euros. Ouvrez le vôtre ailleurs et allez voir leur page tarifs, parce que vos chiffres seront différents.

Source : les pages de tarifs et de frais de la carte Wise. Vérifié le 13 septembre 2026.

Des billets de plusieurs pays posés côte à côte sur une table en bois

Pays par pays

Pays par pays

Ce que le distributeur prend là où vous allez

Ce sont les frais que vous ne pouvez pas éviter, ceux que la banque locale prend pour son propre distributeur. Ils tombent sur vous avec n'importe quelle carte étrangère. Partout la ruse est la même : moins de retraits, de plus grosses sommes.

Thaïlande

Devise Baht thaïlandais (THB) €1 vous donne environ 38 bahts
Le distributeur prend 220 bahts environ €5,75 par retrait
Maximum En général 20 000 à 30 000 bahts par retrait

Où la carte passe. Les 7-Eleven, les supermarchés, les centres commerciaux, les hôtels et les bons restaurants prennent tous la carte. Les marchés, les cuisines de rue, les tuk-tuks et les songthaews, non. Là, c'est espèces, à chaque fois.

Notre conseil. Retirez le maximum d'un coup. Ces 220 bahts sont des frais fixes par retrait, pas un pourcentage : quatre passages de 5 000 bahts vous coûtent quatre fois ce que coûte un seul passage de 20 000.

En savoir plus sur la Thaïlande

Vietnam

Devise Dong vietnamien (VND) €1 vous donne environ 30 000 dongs
Le distributeur prend 22 000 à 66 000 dongs environ €0,75 à €2,20 par retrait
Maximum En général 2 000 000 à 5 000 000 dongs par retrait

Où la carte passe. Dans les villes et dans les villes touristiques, vous payez de plus en plus par carte ou en scannant un QR code. À la campagne, dans les montagnes et dans les petites gargotes, tout se paie en espèces.

Notre conseil. Attention aux zéros. Un billet de 500 000 et un billet de 20 000 se ressemblent dangereusement, alors comptez ce que le distributeur vous donne et comptez ce qu'on vous rend.

En savoir plus sur le Vietnam

Laos

Devise Kip laotien (LAK) €1 vous donne environ 26 000 kips
Le distributeur prend 20 000 à 40 000 kips environ €0,80 à €1,55 par retrait
Maximum En général 2 000 000 à 2 500 000 kips par retrait

Où la carte passe. Le Laos est le plus attaché aux espèces des cinq. Partez du principe que votre hostel, votre minibus et votre dîner se paient tous en liquide, y compris là où vous vous attendriez au contraire.

Notre conseil. Hors de Vientiane, de Luang Prabang et de Vang Vieng, les distributeurs sont rares et plus souvent vides. Ne partez jamais pour Nong Khiaw, Thakhek ou Don Det avec un portefeuille presque vide.

En savoir plus sur le Laos

Cambodge

Devise Dollars américains, le riel pour la monnaie $1 vaut environ 4 000 riels
Le distributeur prend $4 à $8 environ €3,45 à €6,90 par retrait
Maximum En général $500 à $1 000 par jour

Où la carte passe. Les hostels, les excursions et les bons restaurants prennent la carte. Les marchés, les tuk-tuks et les petites gargotes affichent en dollars, et tout ce qui est sous un dollar vous revient en riels.

Notre conseil. Les distributeurs adorent sortir des billets de 50 et de 100, et un chauffeur de tuk-tuk n'en fait rien. Demandez un montant impair, 90 dollars par exemple, et vous aurez des petites coupures. Les dollars déchirés ou griffonnés sont refusés, alors vérifiez ce qu'on vous donne.

En savoir plus sur le Cambodge

Philippines

Devise Pesos philippins (PHP) €1 vous donne environ 73 pesos
Le distributeur prend 250 pesos environ €3,45 par retrait
Maximum En général 10 000 à 20 000 pesos par retrait

Où la carte passe. À Manille, à Cebu et dans les plus grands resorts, vous pouvez payer en carte. Sur les petites îles, dans les bangkas et dans les tricycles, tout se paie en espèces, votre hostel compris.

Notre conseil. Faites le plein avant de partir en island hopping. Dans des endroits comme Port Barton ou Malapascua, les distributeurs sont rares et régulièrement à sec, et c'est une vue spectaculaire devant laquelle se retrouver fauché.

En savoir plus sur les Philippines

Converti aux taux du jour où on a vérifié. Les frais et les plafonds varient selon la banque et selon l'automate : l'écran vous annonce toujours le coût avant que vous validiez. Tous les montants vérifiés le 13 septembre 2026.

Un cuisinier au travail dans un stand de street food
Espèces ou carte

Ce qui se paie en espèces, et ce que vous pouvez payer en carte

En gros, et ça bouge au fil du voyage : la Thaïlande prend la carte presque partout, le Laos presque nulle part. Prévoyez de porter plus d'espèces que chez vous.

Espèces, toujours

  • Les cuisines de rue, les marchés de nuit et tout ce qui sort d'un wok sur une charrette
  • Les tuk-tuks, les songthaews, les tricycles, les bangkas et le loueur de scooters du coin
  • L'entrée des temples, des cascades et des parcs nationaux
  • Les hostels au Laos et sur les petites îles
  • La lessive, le coiffeur, les massages et le bateau pour l'île suivante

La carte passe

  • Les hostels et les hôtels que vous réservez en ligne à l'avance
  • Les excursions et les billets que vous prenez par une appli ou un site
  • Les 7-Eleven, les supermarchés, les pharmacies et les grands centres commerciaux
  • Les vols, les trains et les bus que vous réservez en ligne
  • Les formations de plongée, les salles de sport et les bons restaurants
Un bureau de change éclairé dans la rue, avec une pancarte BETTER RATE

Attention à ça

Attention à ça

Quatre moments où ça dérape

Au distributeur « Voulez-vous être débité en euros ? » Voir quoi faire

Ce qui se passe. Le distributeur ou le terminal propose de vous facturer en euros, avec un chiffre bien net. C'est rassurant : vous savez exactement ce que ça coûte.

Ce qu'il faut faire. Dites non et prenez la devise locale. Dites oui et le distributeur ou le commerçant fait la conversion lui-même, à son taux avec sa marge. Ça s'appelle la conversion dynamique de devise et c'est presque toujours la plus chère des deux.

Attention. Le bon bouton dit en général quelque chose comme « continuer sans conversion ». Parfois le choix cher est gros et vert et le choix économique petit et gris. Ce n'est pas un hasard.

À régler avant de décoller Votre carte est refusée Voir quoi faire

Ce qui se passe. Vous êtes devant le distributeur, la carte entre, et rien ne sort. Pas d'argent, pas d'explication, juste une file qui se forme derrière vous.

Ce qu'il faut faire. Essayez d'abord un automate d'une autre banque : ils se refusent leurs cartes assez souvent sans que rien ne cloche vraiment. Toujours rien ? Regardez dans votre appli s'il y a un paiement bloqué et vérifiez que vous avez bien un solde dans la bonne devise.

Attention. Activez les retraits hors d'Europe dans votre appli bancaire avant de partir. Beaucoup de banques les laissent désactivés par défaut et vous le découvrez le premier jour.

Sur la route Le distributeur avale votre carte Voir quoi faire

Ce qui se passe. Vous hésitez une seconde de trop devant l'écran, la machine aspire votre carte, et vous ne la revoyez plus.

Ce qu'il faut faire. Alors servez-vous d'un automate collé à une vraie agence bancaire, pendant les heures d'ouverture. Vous entrez et vous la récupérez en général le jour même. À un automate isolé au fond d'une ruelle à onze heures du soir, elle est perdue.

Attention. Bloquez-la tout de suite dans l'appli et sortez votre deuxième carte. C'est exactement pour ça que vous en avez deux, et qu'elles ne dorment pas dans le même sac.

Dans la rue Le bureau de change au taux incroyable Voir quoi faire

Ce qui se passe. « BEST RATE ! » en bleu et orange au-dessus du guichet, et le chiffre au tableau a vraiment l'air bon.

Ce qu'il faut faire. Comparez ce tableau avec le vrai taux dans votre appli. L'écart est rarement dans le taux lui-même, il est dans la commission en dessous, imprimée bien plus petit que le taux.

Attention. Ne changez jamais d'argent à l'aéroport ni à votre hôtel : ces taux-là sont régulièrement les pires que vous verrez. À un distributeur, vous connaissez au moins le coût avant d'appuyer sur oui.

Emportez toujours deux cartes

Une dans le portefeuille, une dans le sac ou dans le casier de l'hostel, et jamais les deux au même endroit. Les automates avalent des cartes, les banques bloquent des comptes après une opération qu'elles trouvent bizarre, et le distributeur d'une île prend Mastercard le jour où vous n'avez emporté que Visa. Avec une seule carte, vous êtes coincé. Avec deux, vous marchez jusqu'au distributeur suivant et votre journée continue.

Avant de décoller

La liste à cocher

Neuf choses, cinq minutes chacune pour la plupart, et toutes infernales à régler depuis un hostel de Bangkok. Votre navigateur retient où vous en étiez.

Quelqu'un qui paie sans contact avec une carte bancaire
Cartes sur table

Pourquoi on pointe vers Wise

Parce que c'est ce qu'on a dans nos propres portefeuilles, dans tous les pays de ce site. Le taux est le vrai, les frais sont écrits là où on peut les trouver, et l'appli fait les deux choses qui comptent vraiment sur la route : elle vous dit tout de suite ce qui vient de quitter votre compte, et elle vous laisse tuer la carte à la seconde où elle disparaît.

On touche aussi une petite commission si vous ouvrez un compte via notre lien, sans que ça vous coûte un centime. C'est ce qui fait vivre ce site, et vous devez le savoir avant de lire une ligne de plus sur cette page.

Ce que ça ne fait pas : ça ne touche pas aux frais du distributeur local, que vous payez de toute façon, et ce n'est pas une banque. Votre argent là-bas n'est pas couvert par le Fonds de garantie des dépôts et de résolution (FGDR), qui protège l'épargne dans une banque française jusqu'à €100 000 par déposant et par établissement. Wise doit garder l'argent de ses clients séparé du sien, dans de grandes banques ou en obligations d'État, ce qui n'est pas la même chose. Traitez-le comme votre portefeuille de voyage, pas comme votre compte d'épargne, et laissez le reste là où il est.

Prendre la carte qu'on utilise

Certains liens de ce site sont des liens partenaires. Ils ne vous coûtent rien de plus, et c'est grâce à eux qu'on continue à écrire. Comment on gère ça

Encore une chose

Les questions qu'on nous pose

La carte coûte combien, au juste ?

La carte physique, c'est €7 une seule fois, et la virtuelle est gratuite. Un remplacement coûte €4. Pas de frais mensuels, pas d'abonnement. Payer est gratuit au taux interbancaire tant que vous détenez cette devise. Les espèces sont gratuites jusqu'à €250 par mois calendaire, et au-delà Wise prend 2,69 % sur la part au-dessus de la limite, pas sur le total. La conversion de devise coûte des frais qui démarrent à 0,2 % et qui vous sont montrés avant que vous validiez.

Wise est-elle une banque ?

Non, et ça compte. Wise est un établissement de paiement. Votre argent là-bas ne relève pas du Fonds de garantie des dépôts et de résolution (FGDR), qui protège l'épargne dans une banque française jusqu'à €100 000 par déposant et par établissement. À la place, Wise est tenue de garder l'argent de ses clients séparé du sien, chez de grandes banques ou en obligations d'État. En pratique : servez-vous-en comme du portefeuille avec lequel vous voyagez, et laissez votre épargne là où elle est.

J'ai quand même besoin d'un compte bancaire classique ?

Oui. Vous alimentez votre compte Wise depuis le vôtre, donc il vous le faut de toute façon. Ça remplace la carte avec laquelle vous payez à l'étranger, pas votre banque.

Ça marche partout en Asie du Sud-Est ?

À tout distributeur ou terminal qui accepte le logo de votre carte, c'est-à-dire la plupart. La Thaïlande, le Vietnam, le Cambodge et les Philippines sont simples. Le Laos est le plus attaché aux espèces des cinq, alors là-bas vous vous servez surtout de la carte au distributeur et vous payez le reste de votre journée en kips.

Je dois changer de devise à l'avance ?

Non. Si vous n'avez pas de bahts, Wise convertit automatiquement au moment où vous payez. Le faire vous-même a un avantage : vous choisissez le moment, donc vous savez exactement à quel taux vous voyagez.

Pourquoi deux cartes ?

Parce qu'il arrive toujours quelque chose. Un automate en avale une, une banque en bloque une autre après une opération qu'elle trouve suspecte, le distributeur d'une île prend Mastercard le jour où vous n'avez emporté que Visa. Avec une carte, votre voyage s'arrête deux jours. Avec deux, c'est un contretemps. Gardez-les à deux endroits différents.

Combien d'espèces emporter de chez soi ?

Cent à deux cents euros ou dollars comme réserve de secours, en billets propres et sans déchirure. Retirez le reste au fur et à mesure : c'est presque toujours mieux qu'un bureau de change chez vous, et vous ne vous promenez pas avec une enveloppe.

C'est quoi, cette question sur le paiement en euros ?

C'est la conversion dynamique de devise. Le distributeur ou le commerçant propose de faire la conversion pour vous, à son taux avec sa marge par-dessus. Ça a l'air serviable et c'est presque toujours plus cher. Prenez toujours la devise locale : bahts, dongs, kips, riels ou pesos.

Wise vaut mieux que Revolut ?

Les deux font à peu près le même travail et marchent tous les deux là-bas. On utilise Wise comme carte principale parce qu'on trouve le taux et les frais plus faciles à retrouver. La réponse honnête, c'est d'avoir deux cartes de deux prestataires différents, et l'ordre n'a alors presque plus d'importance.

Ma banque ne prend rien à l'étranger. J'en ai vraiment besoin ?

Alors la partie chère est déjà réglée, et une deuxième carte ne vous fera pas beaucoup économiser. Prenez-en une quand même en secours, parce que le risque contre lequel vous vous protégez n'est pas des frais, c'est de vous retrouver sans accès à votre argent un dimanche, dans une ville avec un seul distributeur.

Une rue de stands de nourriture et de tabourets en plastique, le soir, en Thaïlande

Marché de nuit en Thaïlande

Avant de décoller

Réglez la carte, pas le guichet de l'aéroport

La carte physique arrive par la poste, donc c'est un travail pour maintenant et pas pour la semaine du départ. Commandez-la, mettez la virtuelle sur votre téléphone, basculez un peu de budget, et le côté argent de ce voyage est réglé.