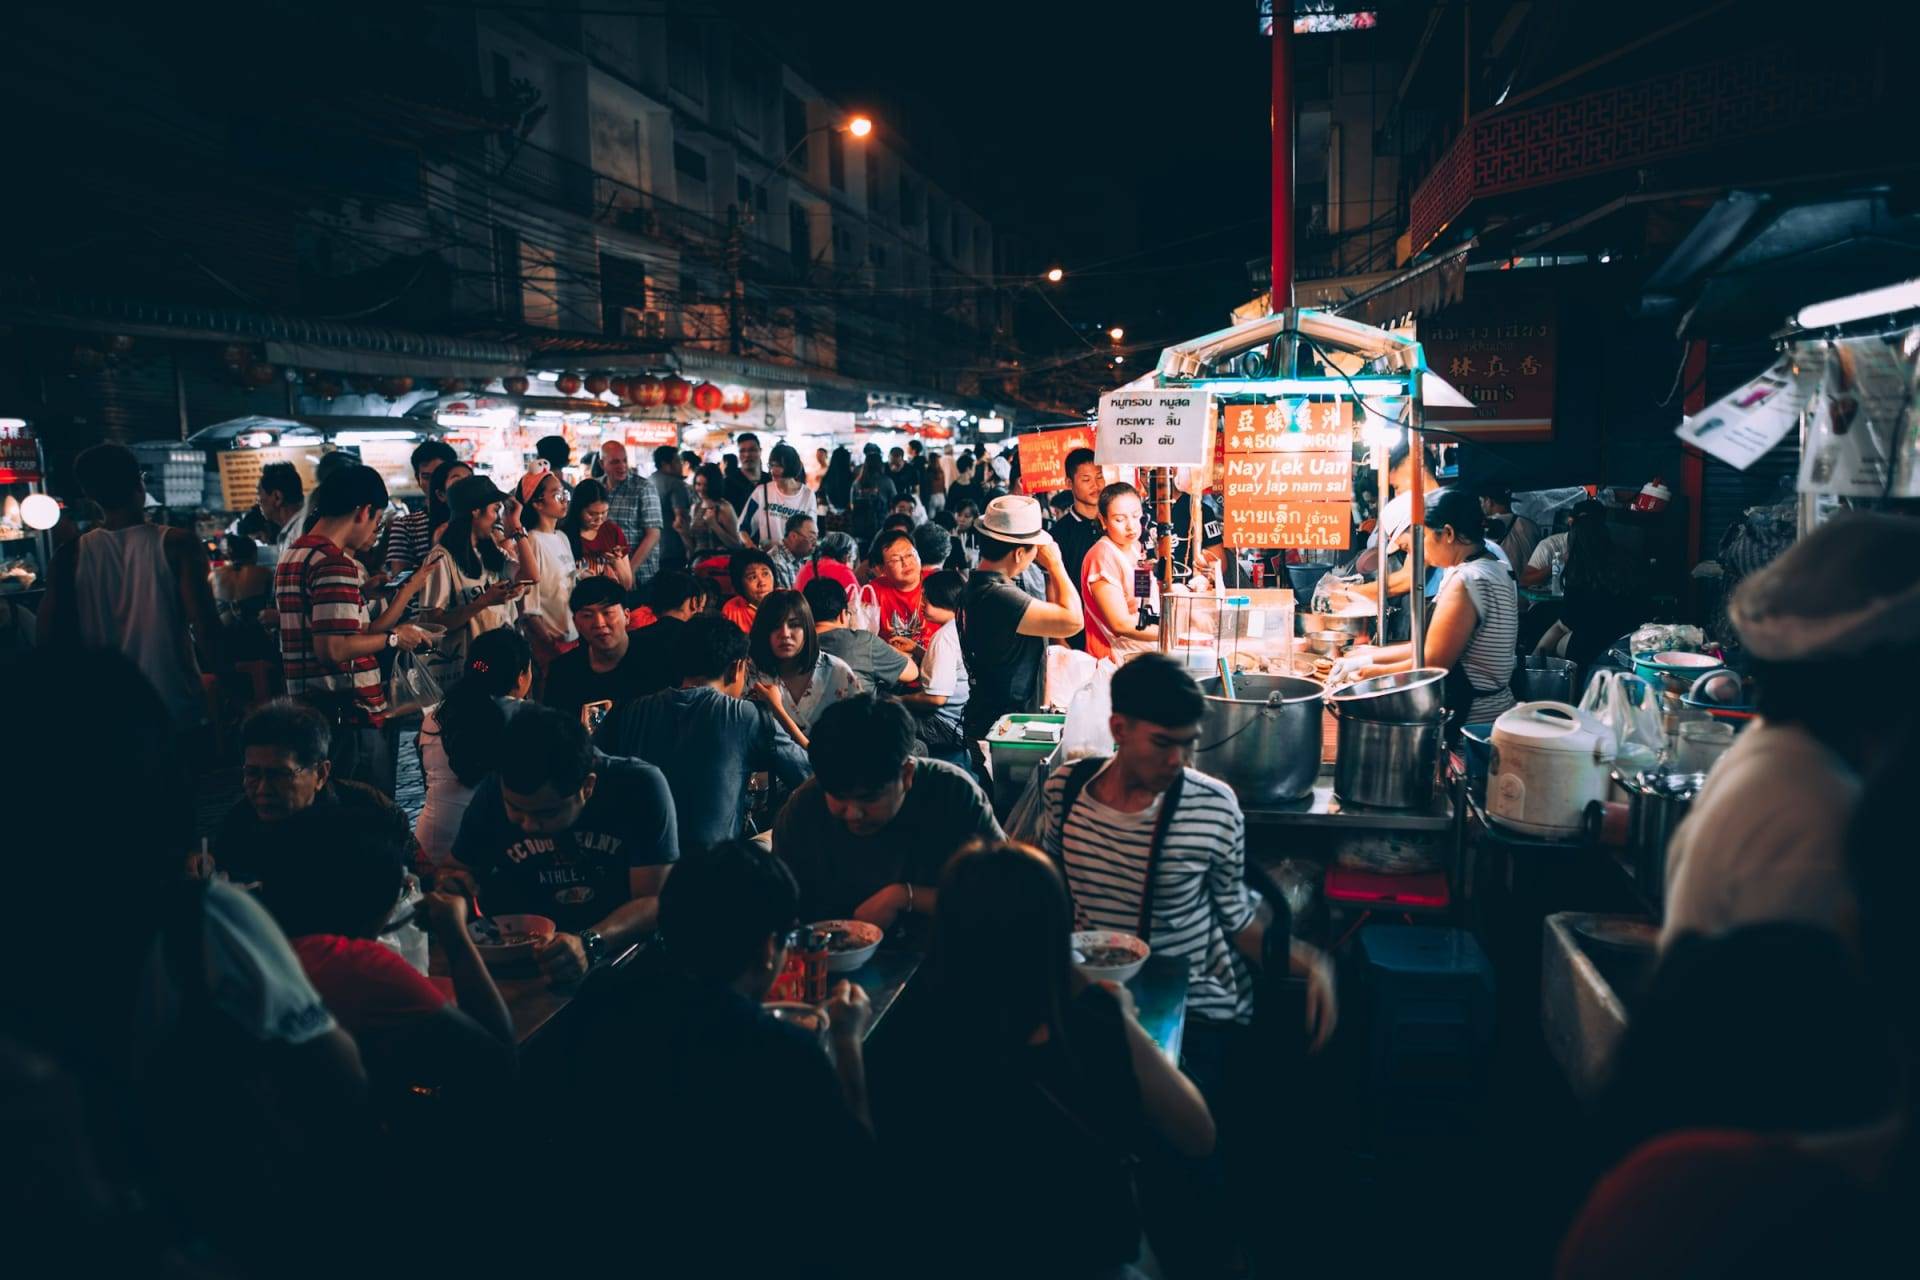
Ein Nachtmarkt in Thailand mit beleuchteten Essensständen nach Einbruch der Dunkelheit

Vor der Reise · Schritt 6

Hör auf, für dein eigenes Geld zu bezahlen

Du hast monatelang gespart. Und dann gibst du ein Stück davon für Kursaufschläge und Abhebegebühren wieder her, ohne je eine Rechnung dafür zu sehen. Hier steht genau, wohin das Geld verschwindet, was der Automat in jedem Land verlangt und mit welcher Karte am meisten in deiner Tasche bleibt.

Nachtmarkt in Thailand

Der echte Kurs der Mittelkurs, ohne Aufschlag obendrauf
€7 einmalig für die physische Karte, digital ist sie kostenlos
40 Währungen, eine App Baht, Dong, Kip, Riel und Pesos neben deinen Euros
Eine Nachricht bei jeder Zahlung und ein Tipp, um sie zu sperren, wenn sie weg ist
Wohin es geht

Vier Stellen, an denen dein Geld still verschwindet

Keine davon steht auf deinem Kontoauszug als Zeile, die sagt, was sie ist. Genau das ist das Problem: Kosten, die du nie siehst, kannst du nicht vermeiden. Also hier sind sie, offen auf dem Tisch.

Bei jeder Zahlung

Das Auslandseinsatzentgelt deiner Bank

Die meisten Banken schlagen einen Prozentsatz auf den Wechselkurs, sobald du außerhalb der Eurozone bezahlst oder abhebst: das Auslandseinsatzentgelt. Oft siehst du es erst auf dem Kontoauszug. Die Deutsche Bank nimmt 1%, die Berliner Sparkasse 1,9%, die ING 2,2%. In Österreich kommt pro Zahlung ein fester Betrag dazu, bei der Erste Bank 1,09 Euro plus 0,75%, und pro Abhebung 2,31 Euro plus 0,95%. In der Schweiz verlangt die UBS 2% auf jede Zahlung im Ausland. Und manche Karten verlangen gar nichts. Schau vor der Abreise nach, was deine nimmt, denn der Abstand zwischen diesen beiden Enden ist echtes Geld.

Bei jeder Abhebung

Eine Gebühr bei jeder Abhebung

Zusätzlich zum Kurs verlangen viele Banken pro Bargeldabhebung im Ausland einen festen Betrag, oft ein paar Euro, manchmal mit einem Minimum, das bei kleinen Beträgen am meisten wehtut. Heb in drei Monaten zwanzigmal ab, und du hast für das Privileg ein, zwei Nächte Unterkunft abgegeben.

Das zahlst du immer

Der Automat selbst

220 Baht in Thailand, 250 Pesos auf den Philippinen, 4 bis 8 Dollar in Kambodscha. Das trifft dich mit jeder ausländischen Karte, auch mit unserer. Es gibt keine Karte auf der Welt, die daran vorbeikommt. Die einzige Verteidigung ist Rechnen: seltener abheben, dafür größere Beträge.

Der teuerste Knopf

„Möchten Sie in Euro bezahlen?“

Sag nein. Jedes Mal. Wählst du Euro, rechnet der Automat oder der Laden selbst um, zu seinem Kurs und mit seinem Aufschlag. Zahlst du in Baht, Dong, Kip, Riel oder Pesos, rechnet deine eigene Karte, und das ist fast immer günstiger.

Quellen: die Preisverzeichnisse von Deutsche Bank, Berliner Sparkasse, ING, Erste Bank und UBS und die Automatengebühren pro Land weiter unten auf dieser Seite. Alle Beträge geprüft am 13. September 2026.

Rechne nach

Was kostet dich diese Reise an Gebühren?

Vier Fragen, und du siehst, was dich deine eigene Karte kostet und was unsere. Wir fragen nach dem Auslandseinsatzentgelt deiner Bank, statt zu raten, denn diese Zahl ist in Berlin, Wien und Zürich völlig unterschiedlich, und bei Sparkassen und Volksbanken sogar von Haus zu Haus. Wenn du es nicht weißt, schau im Preis- und Leistungsverzeichnis deiner Bank nach, in Österreich im Konditionenaushang, in der Schweiz in den Dienstleistungspreisen: Das dauert eine Minute, und es ist die ganze Antwort.

1 Wie lange bist du unterwegs?
2 Was gibst du pro Woche aus?
3 Wie bezahlst du vor Ort?
4 Wie hoch ist das Auslandseinsatzentgelt deiner Bank?

Nicht sicher? Such auf der Website deiner Bank nach „Auslandseinsatzentgelt“ oder „Fremdwährungsgebühr“, in Österreich heißt es oft Manipulationsentgelt, in der Schweiz Bearbeitungsgebühr. Findest du es nicht innerhalb von zwei Minuten, nimm „3% oder mehr“: Banken, die nichts verlangen, sagen das meistens ziemlich laut. Ein Beispiel: die Entgeltinformation der Deutschen Bank

Womit wir rechnen
  • Das Auslandseinsatzentgelt deiner Bank auf alles, was du außerhalb der Eurozone ausgibst oder abhebst, aus deiner Antwort oben.
  • Im Schnitt €150 pro Abhebung. In Thailand und Kambodscha kannst du mehr auf einmal abheben, in Laos und Vietnam oft viel weniger.
  • €4,50 Automatengebühr vor Ort pro Abhebung, gemittelt über die fünf Länder. Die zahlst du mit jeder ausländischen Karte, also zählt sie nie als Ersparnis.
  • Wise: Bezahlen ist kostenlos zum Mittelkurs, Bargeld ist kostenlos bis €250 pro Kalendermonat und kostet 2,69% auf den Teil darüber.
  • Feste Gebühren pro Zahlung oder Abhebung sind nur drin, wenn du oben die österreichische Variante wählst, und dann mit den Beträgen der Erste Bank. Verlangt deine Bank in Deutschland oder der Schweiz eine feste Gebühr pro Abhebung, liegt deine echte Zahl höher als das, was du hier siehst.
  • Im Schnitt €20 pro Kartenzahlung, unsere Schätzung für eine Backpackerreise: das Hostel an der Rezeption, der Bus, der 7-Eleven. Die Zahl zählt nur bei der österreichischen Variante, weil dort jede einzelne Zahlung einen festen Betrag kostet.

Das ist eine Schätzung, kein Angebot. Die genauen Zahlen findest du im Preis- und Leistungsverzeichnis deiner eigenen Bank. Geprüft am 13. September 2026.

Die Karte in unserem Portemonnaie

Was Wise kann, und was es kostet

Wir haben uns mit dieser Karte durch fünf Länder bezahlt. Sie ist keine Zauberei und löst nicht alles, also bekommst du hier das ganze Bild: was sie kann, was sie kostet und was sie nicht löst.

Bezahlen: kostenlos

Zum Mittelkurs, in 40 Währungen. Hast du die richtige Währung auf dem Konto, geht nichts ab. Wir tauschen einen Teil unseres Budgets schon vor dem Abflug in Baht.

Die Karte: €7 einmalig

Das ist die physische Karte, einmal bezahlt. Kein Abo, keine Monatsgebühr. Die digitale Karte ist kostenlos und funktioniert sofort in Apple Pay und Google Pay, praktisch, solange die echte noch mit der Post unterwegs ist.

Bargeld: kostenlos bis €250 im Monat

Gehst du in einem Kalendermonat darüber, nimmt Wise 2,69% auf den Teil über der Grenze, nicht auf den ganzen Betrag. Genau deshalb zahlst du mit Karte, wo es geht, und hebst Bargeld nur für das ab, wo es sein muss.

Währung tauschen, wann du willst

Siehst du einen Kurs, der dir gefällt, tauschst du in der App Euro in Baht oder Dong, bereit zum Ausgeben. Das Umtauschen kostet eine kleine Gebühr ab 0,2%, und Wise zeigt sie dir, bevor du bestätigst. Dann weißt du genau, zu welchem Kurs du reist.

Mit einem Tipp sperren

Im Hostel liegen lassen oder auf der Theke eines Essensstands? Sperr sie in der App und schalte sie wieder frei, wenn sie auftaucht. Kein Anruf bei der Bank um drei Uhr nachts.

Eine Wegwerfkarte für zwielichtige Websites

Du buchst einen Bus auf einer Website, die aussieht, als wäre sie 2009 gebaut worden? Erstell dafür eine digitale Einmalkarte und wirf sie danach weg. Deine echte Kartennummer kommt nie mit der Seite in Berührung.

Eine Sache, bevor du vergleichst: Wise berechnet die Gebühren nach dem Land, in dem dein Konto registriert ist, nicht nach dem Land, in dem du gerade stehst. Jede Zahl auf dieser Seite gilt für ein Konto in Euro. Eröffnest du deins woanders, schau auf deren Preisseite nach, denn deine Zahlen sind dann andere. Mit einem Konto in Franken hebst du bei Wise 230 CHF im Monat kostenlos ab, und die Karte kostet 8 CHF. Die Beträge hier sind für dich also ein Richtwert.

Quelle: die Seiten zu Kartengebühren und Preisen von Wise. Geprüft am 13. September 2026.

Geldscheine aus mehreren Ländern nebeneinander auf einem Holztisch

Pro Land

Pro Land

Was der Automat dort verlangt, wo du hinfährst

Das ist die Gebühr, an der du nicht vorbeikommst: die, die die lokale Bank für ihren eigenen Automaten verlangt. Sie trifft dich mit jeder ausländischen Karte. Der Trick ist überall derselbe: seltener abheben, größere Beträge.

Thailand

Währung Thailändischer Baht (THB) Für €1 bekommst du etwa 38 Baht
Der Automat verlangt 220 Baht etwa €5,75 pro Abhebung
Maximum Meistens 20.000 bis 30.000 Baht pro Abhebung

Wo Karten gehen. 7-Eleven, Supermärkte, Malls, Hotels und die besseren Restaurants nehmen Karten. Märkte, Garküchen, Tuk-Tuks und Songthaews nicht. Da zahlst du bar, jedes Mal.

Unser Tipp. Heb auf einmal das Maximum ab. Die 220 Baht sind eine feste Gebühr pro Abhebung, kein Prozentsatz, also kosten dich vier Abhebungen von je 5.000 Baht viermal so viel wie eine über 20.000.

Mehr über Thailand

Vietnam

Währung Vietnamesischer Dong (VND) Für €1 bekommst du etwa 30.000 Dong
Der Automat verlangt 22.000 bis 66.000 Dong etwa €0,75 bis €2,20 pro Abhebung
Maximum Meistens 2.000.000 bis 5.000.000 Dong pro Abhebung

Wo Karten gehen. In den Städten und Touristenorten zahlst du immer öfter mit Karte oder per QR-Code. Auf dem Land, oben in den Bergen und in den kleinen Garküchen ist alles bar.

Unser Tipp. Achte auf die Nullen. Ein 500.000er und ein 20.000er Schein sehen sich erschreckend ähnlich, also zähl nach, was der Automat ausspuckt, und zähl nach, was du zurückbekommst.

Mehr über Vietnam

Laos

Währung Laotischer Kip (LAK) Für €1 bekommst du etwa 26.000 Kip
Der Automat verlangt 20.000 bis 40.000 Kip etwa €0,80 bis €1,55 pro Abhebung
Maximum Meistens 2.000.000 bis 2.500.000 Kip pro Abhebung

Wo Karten gehen. Laos ist von den fünf das Land mit dem meisten Bargeld. Geh davon aus, dass du Hostel, Minibus und Abendessen bar zahlst, auch da, wo du es anders erwarten würdest.

Unser Tipp. Außerhalb von Vientiane, Luang Prabang und Vang Vieng gibt es wenige Automaten, und die sind öfter leer. Brich nie mit fast leerem Portemonnaie nach Nong Khiaw, Thakhek oder Don Det auf.

Mehr über Laos

Kambodscha

Währung US-Dollar, mit Riel als Wechselgeld $1 sind etwa 4.000 Riel
Der Automat verlangt $4 bis $8 etwa €3,45 bis €6,90 pro Abhebung
Maximum Meistens $500 bis $1.000 pro Tag

Wo Karten gehen. Hostels, Touren und die besseren Restaurants nehmen Karten. Märkte, Tuk-Tuks und die kleinen Garküchen rechnen in Dollar, und alles unter einem Dollar bekommst du in Riel zurück.

Unser Tipp. Automaten spucken am liebsten 50er und 100er aus, und damit kann ein Tuk-Tuk-Fahrer nichts anfangen. Heb einen krummen Betrag ab, zum Beispiel 90 Dollar, dann bekommst du kleinere Scheine. Eingerissene oder beschriftete Dollarscheine werden abgelehnt, also prüf, was du bekommst.

Mehr über Kambodscha

Philippinen

Währung Philippinischer Peso (PHP) Für €1 bekommst du etwa 73 Pesos
Der Automat verlangt 250 Pesos etwa €3,45 pro Abhebung
Maximum Meistens 10.000 bis 20.000 Pesos pro Abhebung

Wo Karten gehen. In Manila, Cebu und den größeren Resorts kannst du mit Karte zahlen. Auf den kleinen Inseln, in den Bangkas und in den Tricycles ist alles bar, dein Hostel eingeschlossen.

Unser Tipp. Deck dich mit Bargeld ein, bevor du zum Inselhopping aufbrichst. An Orten wie Port Barton und Malapascua sind Automaten selten und regelmäßig leer, und dann bist du pleite, ausgerechnet vor einer spektakulären Aussicht.

Mehr über die Philippinen

Umgerechnet zu den Kursen am Tag unserer Prüfung. Gebühren und Limits unterscheiden sich je nach Bank und Automat: Der Bildschirm zeigt dir die Kosten immer, bevor du bestätigst. Alle Beträge geprüft am 13. September 2026.

Ein Koch an einem Streetfood-Stand
Bar oder Karte

Was du bar zahlst, und wo du einfach die Karte hinhältst

Grob gesagt, und es verschiebt sich unterwegs: Thailand nimmt fast überall Karten, Laos fast nirgends. Plan mehr Bargeld ein, als du von zu Hause gewohnt bist.

Bar, immer

  • Garküchen, Nachtmärkte und alles, was auf einem Wagen aus der Pfanne kommt
  • Tuk-Tuks, Songthaews, Tricycles, Bangkas und der Rollerverleih an der Ecke
  • Eintritt in Tempel, zu Wasserfällen und in Nationalparks
  • Hostels in Laos und auf den kleineren Inseln
  • Wäsche, Haareschneiden, Massagen und das Boot zur nächsten Insel

Karte geht

  • Hostels und Hotels, die du vorher online buchst
  • Touren und Tickets, die du über eine App oder Website regelst
  • 7-Eleven, Supermärkte, Apotheken und die großen Malls
  • Flüge, Züge und die Busse, die du online buchst
  • Tauchkurse, Fitnessstudios und die besseren Restaurants
Eine beleuchtete Wechselstube an der Straße mit einem Schild BETTER RATE

Pass hier auf

Pass hier auf

Vier Momente, in denen es schiefgeht

Am Automaten „Möchten Sie in Euro abgerechnet werden?“ Lies, was du tust

Was passiert. Der Automat oder das Kartenlesegerät bietet dir an, in Euro abzurechnen, mit einer ordentlichen Zahl daneben. Das fühlt sich beruhigend an: Du weißt genau, was es kostet.

Was du tust. Sag nein und wähl die Landeswährung. Sagst du ja, rechnet der Automat oder der Laden selbst um, zu seinem Kurs mit seinem Aufschlag. Das heißt dynamische Währungsumrechnung und ist fast immer die teurere von beiden Varianten.

Achtung. Der richtige Knopf heißt meistens so etwas wie „ohne Umrechnung fortfahren“. Manchmal ist die teure Wahl groß und grün und die günstige klein und grau. Das ist kein Zufall.

Vor dem Abflug klären Deine Karte wird abgelehnt Lies, was du tust

Was passiert. Du stehst am Automaten, die Karte geht rein, und es kommt nichts raus. Kein Geld, keine Erklärung, nur eine Schlange, die sich hinter dir bildet.

Was du tust. Probier zuerst einen Automaten einer anderen Bank: Die lehnen die Karten der anderen ziemlich oft ab, ohne dass wirklich etwas nicht stimmt. Immer noch nichts? Schau in deiner App nach einer blockierten Zahlung und prüf, ob du Guthaben in der richtigen Währung hast.

Achtung. Schalte Abhebungen außerhalb Europas vor der Abreise in deiner Banking-App frei. Viele Banken haben das standardmäßig ausgeschaltet, und du merkst es am ersten Tag.

Unterwegs Der Automat schluckt deine Karte Lies, was du tust

Was passiert. Du zögerst eine Sekunde zu lange vor dem Bildschirm, der Automat zieht deine Karte ein, und das war das Letzte, was du von ihr gesehen hast.

Was du tust. Nimm deshalb einen Automaten, der zu einer echten Bankfiliale gehört, während der Öffnungszeiten. Dann gehst du rein und hast sie meistens am selben Tag zurück. Bei einem einzelnen Automaten in einer Seitengasse um elf Uhr abends ist sie weg.

Achtung. Sperr sie sofort in der App und nimm deine zweite Karte. Genau dafür hast du zwei dabei, und genau deshalb stecken sie nicht in derselben Tasche.

Auf der Straße Die Wechselstube mit dem unglaublichen Kurs Lies, was du tust

Was passiert. „BEST RATE!“ in Blau und Orange über dem Schalter, und die Zahl auf der Tafel sieht wirklich gut aus.

Was du tust. Vergleich die Tafel mit dem echten Kurs in deiner App. Der Unterschied steckt selten im Kurs selbst, sondern in der Provision darunter, und die ist deutlich kleiner gedruckt als der Kurs.

Achtung. Tausch nie am Flughafen und nie in deinem Hotel: Das sind zuverlässig die schlechtesten Kurse, die du zu sehen bekommst. Am Automaten kennst du die Kosten wenigstens, bevor du auf Ja drückst.

Nimm immer zwei Karten mit

Eine im Portemonnaie, eine im Rucksack oder im Hostel-Schließfach, und nie beide am selben Ort. Automaten schlucken Karten, Banken sperren Konten nach einer Zahlung, die ihnen komisch vorkommt, und der Automat auf der Insel nimmt ausgerechnet an dem Tag nur Mastercard, an dem du nur Visa dabeihast. Mit einer Karte sitzt du fest. Mit zwei gehst du zum nächsten Automaten und machst mit deinem Tag weiter.

Vor dem Abflug

Die Liste zum Abhaken

Neun Dinge, die meisten fünf Minuten Arbeit, und jedes davon ein Albtraum, wenn du es von einem Hostel in Bangkok aus regeln musst. Dein Browser merkt sich, wie weit du bist.

Jemand bezahlt kontaktlos mit einer Bankkarte
Ganz ehrlich

Warum wir auf Wise zeigen

Weil sie in unseren eigenen Portemonnaies steckt, und zwar in jedem Land auf dieser Website. Der Kurs ist der echte, die Gebühren stehen da, wo du sie findest, und die App kann die zwei Dinge, die unterwegs wirklich zählen: Sie sagt dir sofort, was gerade von deinem Konto abgegangen ist, und sie lässt dich die Karte sperren, sobald sie weg ist.

Wir verdienen außerdem einen kleinen Betrag, wenn du über unseren Link ein Konto eröffnest, ohne Kosten für dich. So finanziert sich diese Website, und das solltest du wissen, bevor du noch ein Wort auf dieser Seite liest.

Was sie nicht kann: Die Gebühr des Automaten vor Ort bleibt, die zahlst du trotzdem, und Wise ist keine Bank. Dein Geld dort fällt nicht unter die Einlagensicherung, die Ersparnisse bei einer normalen Bank bis €100.000 schützt. Wise muss Kundengeld getrennt vom eigenen aufbewahren, bei großen Banken oder in Staatsanleihen, und das ist nicht dasselbe. Nutz es als dein Reiseportemonnaie, nicht als Sparkonto, und lass den Rest, wo er ist.

Hol dir die Karte, die wir nutzen

Einige Links auf dieser Seite sind Affiliate-Links. Dich kosten sie nichts extra, und sie sorgen dafür, dass wir weiterschreiben können. So gehen wir damit um

Noch eine Sache

Die Fragen, die wir bekommen

Was kostet die Karte wirklich?

Die physische Karte kostet einmalig €7, die digitale ist kostenlos. Eine Ersatzkarte kostet €4. Keine Monatsgebühr, kein Abo. Bezahlen ist kostenlos zum Mittelkurs, solange du die Währung auf dem Konto hast. Bargeld ist kostenlos bis €250 pro Kalendermonat, darüber nimmt Wise 2,69% auf den Teil über der Grenze, nicht auf alles. Das Umtauschen von Währung kostet eine Gebühr ab 0,2%, die dir angezeigt wird, bevor du bestätigst.

Ist Wise eine Bank?

Nein, und das ist wichtig. Wise ist ein Zahlungsinstitut. Dein Geld dort fällt nicht unter die Einlagensicherung, die Ersparnisse bei einer normalen Bank bis €100.000 schützt. Stattdessen muss Wise Kundengeld getrennt vom eigenen halten, bei großen Banken oder in Staatsanleihen. In der Praxis: Nutz es als Portemonnaie, mit dem du reist, und lass deine Ersparnisse, wo sie sind.

Brauche ich trotzdem ein normales Bankkonto?

Ja. Du lädst dein Wise-Konto von deinem bestehenden Konto auf, also brauchst du es sowieso. Das hier ersetzt die Karte, mit der du im Ausland zahlst, nicht deine Bank.

Funktioniert sie überall in Südostasien?

An jedem Automaten und Kartenlesegerät, das das Logo auf deiner Karte akzeptiert, und das sind die meisten. In Thailand, Vietnam, Kambodscha und auf den Philippinen ist das alles unkompliziert. Laos ist von den fünf das Land mit dem meisten Bargeld, dort nutzt du die Karte also vor allem am Automaten und bezahlst den Rest deines Tages in Kip.

Muss ich vorher Währung tauschen?

Musst du nicht. Hast du keine Baht, rechnet Wise beim Bezahlen automatisch um. Selbst tauschen hat einen Vorteil: Du wählst den Moment, also weißt du genau, zu welchem Kurs du reist.

Warum zwei Karten?

Weil immer etwas passiert. Ein Automat schluckt eine, eine Bank sperrt eine andere nach einer Zahlung, die ihr verdächtig vorkommt, ein Automat auf der Insel nimmt ausgerechnet an dem Tag nur Mastercard, an dem du nur Visa eingepackt hast. Mit einer Karte steht deine Reise zwei Tage still. Mit zwei ist es nur lästig. Bewahr sie an verschiedenen Orten auf.

Wie viel Bargeld sollte ich von zu Hause mitnehmen?

Hundert bis zweihundert Euro oder Dollar als Notreserve, in sauberen Scheinen ohne Risse. Den Rest hebst du unterwegs ab: Das ist fast immer besser als eine Wechselstube zu Hause, und du läufst nicht mit einem Umschlag voller Geld herum.

Was hat es mit der Frage auf sich, ob ich in Euro zahlen will?

Das ist die dynamische Währungsumrechnung. Der Automat oder der Laden bietet dir an, für dich umzurechnen, zu seinem Kurs mit seinem Aufschlag obendrauf. Das sieht hilfsbereit aus und ist fast immer teurer. Wähl immer die Landeswährung: Baht, Dong, Kip, Riel oder Pesos.

Ist Wise besser als Revolut?

Die beiden erledigen ungefähr denselben Job, und beide funktionieren dort gut. Wir nutzen Wise als Hauptkarte, weil wir Kurs und Gebühren dort am leichtesten wirklich finden. Die ehrliche Antwort: Nimm zwei Karten von zwei verschiedenen Anbietern mit, dann ist die Reihenfolge fast egal.

Meine Bank verlangt im Ausland nichts. Brauche ich das überhaupt?

Dann hast du den teuren Teil schon gelöst, und eine zweite Karte spart dir nicht viel. Nimm trotzdem eine als Reserve mit, denn wogegen du dich absicherst, ist keine Gebühr, sondern an einem Sonntag in einem Ort mit einem einzigen Automaten ohne Zugang zu deinem Geld dazustehen.

Eine Straße voller Essensstände und Plastikhocker am Abend in Thailand

Nachtmarkt in Thailand

Vor dem Abflug

Kümmer dich um die Karte, nicht um den Wechselschalter am Flughafen

Die physische Karte kommt mit der Post, also ist das ein Job für jetzt und nicht für die Woche vor der Abreise. Bestell sie, pack die digitale aufs Handy, schieb einen Teil deines Budgets rüber, und die Geldseite dieser Reise ist erledigt.